Domain pflicht-versicherung.de kaufen?
Wir ziehen mit dem Projekt
pflicht-versicherung.de um.
Sind Sie am Kauf der Domain
pflicht-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pflicht-versicherung.de kaufen?
Wie beeinflusst die Beitragsberechnung die Versicherungskosten in verschiedenen Versicherungsbereichen wie Krankenversicherung, Autoversicherung und Lebensversicherung?
Die Beitragsberechnung beeinflusst die Versicherungskosten, indem sie die Risiken und Schadenshäufigkeiten in verschiedenen Versicherungsbereichen berücksichtigt. In der Krankenversicherung können individuelle Gesundheitsfaktoren wie Alter, Gesundheitszustand und Vorerkrankungen die Beiträge beeinflussen. In der Autoversicherung spielen Faktoren wie Fahrzeugtyp, Alter des Fahrers, Fahrerfahrung und Unfallhistorie eine Rolle bei der Beitragsberechnung. In der Lebensversicherung werden Faktoren wie Alter, Gesundheitszustand und Lebensstil berücksichtigt, um die Beiträge zu bestimmen. **
Wie können Unternehmen ihr Insolvenzrisiko minimieren und langfristig stabil bleiben?
Unternehmen können ihr Insolvenzrisiko minimieren, indem sie eine solide Finanzplanung betreiben, ihre Liquidität im Auge behalten und frühzeitig auf Veränderungen im Markt reagieren. Langfristige Stabilität kann durch Diversifizierung der Geschäftsbereiche, eine starke Kundenbindung und eine effiziente Kostenkontrolle erreicht werden. Zudem ist es wichtig, frühzeitig professionelle Beratung in Anspruch zu nehmen, um mögliche Risiken rechtzeitig zu erkennen und zu bewältigen. **

Ähnliche Suchbegriffe für Insolvenzrisiko
Top-Angebote
Produkte zum Begriff Insolvenzrisiko:
-
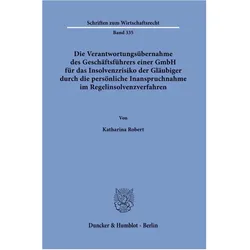
Die Verantwortungsübernahme des Geschäftsführers einer GmbH für das Insolvenzrisiko der Gläubiger durch die persönliche Inanspruchnahme imDie Verantwortungsübernahme Des Geschäftsführers Einer Gmbh Für Das Insolvenzrisiko Der Gläubiger Durch Die Persönliche Inanspruchnahme Im Regelinsolvenzverfahren., Taschenbuch Von Katharina Robert, Duncker & Humblot, 978-3-428-18602-0,...89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsschutzversicherung, Fachbücher von Joachim Cornelius-WinklerDie Rechtsschutzversicherung ist ein umfassendes Fachbuch, das sich an Fachleute und Interessierte im Bereich Wirtschaft und Recht richtet. Verfasst von Joachim Cornelius-Winkler, bietet dieses Werk eine praxisnahe Einführung in die Thematik der Rechtsschutzversicherung. Es enthält zahlreiche Übungsaufgaben, Kontrollfragen und Checklisten, die den Leser dabei unterstützen, das Gelernte zu vertiefen und anzuwenden. Mit 186 Seiten in kartoniertem Einband und in deutscher Sprache verfasst, ist das Buch sowohl für Studierende als auch für Praktiker geeignet, die ihr Wissen im Bereich der allgemeinen Rechtswissenschaft erweitern möchten. Die sechste Auflage, veröffentlicht im Jahr 2025, gewährleistet, dass die Inhalte aktuell und relevant sind. Dieses Sachbuch ist ein wertvolles Nachschlagewerk für alle, die sich mit den rechtlichen Aspekten der Rechtsschutzversicherung auseinandersetzen möchten.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann ein Unternehmen das Insolvenzrisiko minimieren und erfolgreich wirtschaften?
Ein Unternehmen kann das Insolvenzrisiko minimieren, indem es eine solide Finanzplanung betreibt, regelmäßig Liquiditätsanalysen durchführt und frühzeitig auf finanzielle Engpässe reagiert. Zudem ist es wichtig, eine gute Kundenbeziehung zu pflegen, um Zahlungsausfälle zu vermeiden und sich gegenüber der Konkurrenz zu behaupten. Eine diversifizierte Produktpalette und ein gut ausgebildetes Team können ebenfalls dazu beitragen, langfristigen wirtschaftlichen Erfolg zu sichern. **
-
Welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden, unabhängig davon, ob es sich um eine Autoversicherung, eine Krankenversicherung oder eine Lebensversicherung handelt?
Bei der Auswahl einer Versicherung sollten zunächst die individuellen Bedürfnisse und finanziellen Möglichkeiten berücksichtigt werden. Es ist wichtig, die Deckungssumme, den Versicherungsschutz und die Selbstbeteiligung zu prüfen, um sicherzustellen, dass die Versicherung den eigenen Anforderungen entspricht. Zudem ist es ratsam, die Reputation und den Kundenservice des Versicherungsunternehmens zu überprüfen, um sicherzustellen, dass im Schadensfall eine schnelle und zuverlässige Abwicklung gewährleistet ist. Schließlich sollte auch der Preis der Versicherung in Relation zu den gebotenen Leistungen und dem eigenen Budget betrachtet werden, um ein gutes Preis-Leistungs-Verhältnis zu erzielen. **
-
Wie kann man das Insolvenzrisiko in verschiedenen Branchen und Unternehmen minimieren?
Um das Insolvenzrisiko in verschiedenen Branchen und Unternehmen zu minimieren, ist es wichtig, eine solide Finanzplanung und -kontrolle zu implementieren. Dies beinhaltet die regelmäßige Überwachung von Cashflow, Gewinn- und Verlustrechnungen sowie die Vermeidung von übermäßiger Verschuldung. Des Weiteren ist es wichtig, eine diversifizierte Kundenbasis zu haben, um das Risiko von Zahlungsausfällen zu verringern. Zudem sollten Unternehmen stets auf dem neuesten Stand der Marktentwicklungen und Konkurrenzanalysen sein, um rechtzeitig auf Veränderungen reagieren zu können. Schließlich ist es wichtig, ein effektives Risikomanagement zu etablieren, um potenzielle Risiken frühzeitig zu erkennen und zu bewältigen. **
-
Wie kann man das Insolvenzrisiko eines Unternehmens frühzeitig erkennen und minimieren?
Das Insolvenzrisiko eines Unternehmens kann frühzeitig erkannt werden, indem man regelmäßig die Finanzlage und Liquidität überwacht. Eine frühzeitige Analyse von Kennzahlen wie Eigenkapitalquote, Verschuldungsgrad und Cashflow kann Hinweise auf drohende Zahlungsschwierigkeiten geben. Um das Insolvenzrisiko zu minimieren, sollte das Unternehmen rechtzeitig Maßnahmen ergreifen, wie z.B. Kosteneinsparungen, Umsatzsteigerungen oder die Optimierung des Working Capital. **
Wie kann man das Insolvenzrisiko eines Unternehmens effektiv analysieren und minimieren?
Das Insolvenzrisiko eines Unternehmens kann durch eine gründliche Analyse der Finanzlage, Liquidität und Geschäftsentwicklung identifiziert werden. Durch die regelmäßige Überwachung und Anpassung von Maßnahmen zur Risikominimierung wie z.B. Liquiditätsmanagement, Kostensenkung und Diversifizierung des Kundenstamms kann das Insolvenzrisiko effektiv reduziert werden. Eine frühzeitige Reaktion auf Warnsignale und die Einbeziehung von Experten wie Steuerberatern oder Unternehmensberatern können ebenfalls dazu beitragen, das Insolvenzrisiko zu minimieren. **
Was sind die Unterschiede und Gemeinsamkeiten zwischen verschiedenen Arten von Versicherungen, wie Lebensversicherung, Krankenversicherung und Autoversicherung?
Die Lebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Autoversicherung hingegen schützt vor finanziellen Verlusten im Falle von Autounfällen oder Diebstahl des Fahrzeugs. Gemeinsam ist allen Versicherungsarten, dass sie finanzielle Sicherheit bieten und das Risiko von unerwarteten Kosten minimieren. Darüber hinaus basieren sie alle auf dem Prinzip des Risikotransfers, bei dem die Versicherungsnehmer einen Teil des Risikos an das Versicherungsunternehmen übertragen. Ein weiterer Unterschied liegt in den spezifischen Leistungen und Bedingungen, die von jeder Art von Versicherung angeboten werden. Während **
Top-Angebote
Produkte zum Begriff Insolvenzrisiko:
-
Die Verantwortungsübernahme des Geschäftsführers einer GmbH für das Insolvenzrisiko der Gläubig, Fachbücher von Katharina RobertDie Arbeit behandelt die Frage, inwieweit das Haftungsrisiko des Geschäftsführers in der Insolvenz der GmbH zur Reduzierung des Insolvenzrisikos der ungesicherten Gläubiger dient bzw. dienen soll. Für die in Anspruch genommenen Geschäftsführer ist die Beantwortung dieser Frage regelmässig von wirtschaftlich existentieller Bedeutung. Die Untersuchung zeigt unter anderem auf, dass § 64 S.1 GmbHG a.F. als wichtigste gesellschaftsrechtliche Haftungsnorm für die Risikoübernahme mit der insolvenzrechtlichen Antragspflicht gemäss § 15a Abs.1 InsO und der Neuregelung der Ersatzpflicht gemäss § 15b InsO zu harmonisieren und entsprechend auszulegen ist. So setzt die Übernahme des Insolvenzrisikos durch den Geschäftsführer ein Überschreiten seiner gesellschaftsrechtlichen Kompetenzen und damit eine Fortführung des Unternehmens der GmbH, anstelle der Antragstellung im Sinne von § 15a Abs. 1 InsO voraus. Insoweit können die gesellschafts- und insolvenzrechtlichen Regelungen des Haftungsrisikos harmonisiert werden.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensbewertung bei Insolvenzrisiko, Gebundene Ausgabe von Tobias Friedrich, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Unternehmensbewertung Bei Insolvenzrisiko, Gebundene Ausgabe Von Tobias Friedrich, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66603-6, Seitenanzahl: 34096,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Verantwortungsübernahme des Geschäftsführers einer GmbH für das Insolvenzrisiko der Gläubiger durch die persönliche Inanspruchnahme imDie Verantwortungsübernahme Des Geschäftsführers Einer Gmbh Für Das Insolvenzrisiko Der Gläubiger Durch Die Persönliche Inanspruchnahme Im Regelinsolvenzverfahren., Taschenbuch Von Katharina Robert, Duncker & Humblot, 978-3-428-18602-0,...89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Beitragsberechnung die Versicherungskosten in verschiedenen Versicherungsbereichen wie Krankenversicherung, Autoversicherung und Lebensversicherung?
Die Beitragsberechnung beeinflusst die Versicherungskosten, indem sie die Risiken und Schadenshäufigkeiten in verschiedenen Versicherungsbereichen berücksichtigt. In der Krankenversicherung können individuelle Gesundheitsfaktoren wie Alter, Gesundheitszustand und Vorerkrankungen die Beiträge beeinflussen. In der Autoversicherung spielen Faktoren wie Fahrzeugtyp, Alter des Fahrers, Fahrerfahrung und Unfallhistorie eine Rolle bei der Beitragsberechnung. In der Lebensversicherung werden Faktoren wie Alter, Gesundheitszustand und Lebensstil berücksichtigt, um die Beiträge zu bestimmen. **
-
Wie können Unternehmen ihr Insolvenzrisiko minimieren und langfristig stabil bleiben?
Unternehmen können ihr Insolvenzrisiko minimieren, indem sie eine solide Finanzplanung betreiben, ihre Liquidität im Auge behalten und frühzeitig auf Veränderungen im Markt reagieren. Langfristige Stabilität kann durch Diversifizierung der Geschäftsbereiche, eine starke Kundenbindung und eine effiziente Kostenkontrolle erreicht werden. Zudem ist es wichtig, frühzeitig professionelle Beratung in Anspruch zu nehmen, um mögliche Risiken rechtzeitig zu erkennen und zu bewältigen. **
-
Wie kann ein Unternehmen das Insolvenzrisiko minimieren und erfolgreich wirtschaften?
Ein Unternehmen kann das Insolvenzrisiko minimieren, indem es eine solide Finanzplanung betreibt, regelmäßig Liquiditätsanalysen durchführt und frühzeitig auf finanzielle Engpässe reagiert. Zudem ist es wichtig, eine gute Kundenbeziehung zu pflegen, um Zahlungsausfälle zu vermeiden und sich gegenüber der Konkurrenz zu behaupten. Eine diversifizierte Produktpalette und ein gut ausgebildetes Team können ebenfalls dazu beitragen, langfristigen wirtschaftlichen Erfolg zu sichern. **
-
Welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden, unabhängig davon, ob es sich um eine Autoversicherung, eine Krankenversicherung oder eine Lebensversicherung handelt?
Bei der Auswahl einer Versicherung sollten zunächst die individuellen Bedürfnisse und finanziellen Möglichkeiten berücksichtigt werden. Es ist wichtig, die Deckungssumme, den Versicherungsschutz und die Selbstbeteiligung zu prüfen, um sicherzustellen, dass die Versicherung den eigenen Anforderungen entspricht. Zudem ist es ratsam, die Reputation und den Kundenservice des Versicherungsunternehmens zu überprüfen, um sicherzustellen, dass im Schadensfall eine schnelle und zuverlässige Abwicklung gewährleistet ist. Schließlich sollte auch der Preis der Versicherung in Relation zu den gebotenen Leistungen und dem eigenen Budget betrachtet werden, um ein gutes Preis-Leistungs-Verhältnis zu erzielen. **
Ähnliche Suchbegriffe für Insolvenzrisiko
-
Rechtsschutzversicherung, Fachbücher von Joachim Cornelius-WinklerDie Rechtsschutzversicherung ist ein umfassendes Fachbuch, das sich an Fachleute und Interessierte im Bereich Wirtschaft und Recht richtet. Verfasst von Joachim Cornelius-Winkler, bietet dieses Werk eine praxisnahe Einführung in die Thematik der Rechtsschutzversicherung. Es enthält zahlreiche Übungsaufgaben, Kontrollfragen und Checklisten, die den Leser dabei unterstützen, das Gelernte zu vertiefen und anzuwenden. Mit 186 Seiten in kartoniertem Einband und in deutscher Sprache verfasst, ist das Buch sowohl für Studierende als auch für Praktiker geeignet, die ihr Wissen im Bereich der allgemeinen Rechtswissenschaft erweitern möchten. Die sechste Auflage, veröffentlicht im Jahr 2025, gewährleistet, dass die Inhalte aktuell und relevant sind. Dieses Sachbuch ist ein wertvolles Nachschlagewerk für alle, die sich mit den rechtlichen Aspekten der Rechtsschutzversicherung auseinandersetzen möchten.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 3000€Geräteschutz bis 3.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 3.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2500€Geräteschutz bis 2.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man das Insolvenzrisiko in verschiedenen Branchen und Unternehmen minimieren?
Um das Insolvenzrisiko in verschiedenen Branchen und Unternehmen zu minimieren, ist es wichtig, eine solide Finanzplanung und -kontrolle zu implementieren. Dies beinhaltet die regelmäßige Überwachung von Cashflow, Gewinn- und Verlustrechnungen sowie die Vermeidung von übermäßiger Verschuldung. Des Weiteren ist es wichtig, eine diversifizierte Kundenbasis zu haben, um das Risiko von Zahlungsausfällen zu verringern. Zudem sollten Unternehmen stets auf dem neuesten Stand der Marktentwicklungen und Konkurrenzanalysen sein, um rechtzeitig auf Veränderungen reagieren zu können. Schließlich ist es wichtig, ein effektives Risikomanagement zu etablieren, um potenzielle Risiken frühzeitig zu erkennen und zu bewältigen. **
-
Wie kann man das Insolvenzrisiko eines Unternehmens frühzeitig erkennen und minimieren?
Das Insolvenzrisiko eines Unternehmens kann frühzeitig erkannt werden, indem man regelmäßig die Finanzlage und Liquidität überwacht. Eine frühzeitige Analyse von Kennzahlen wie Eigenkapitalquote, Verschuldungsgrad und Cashflow kann Hinweise auf drohende Zahlungsschwierigkeiten geben. Um das Insolvenzrisiko zu minimieren, sollte das Unternehmen rechtzeitig Maßnahmen ergreifen, wie z.B. Kosteneinsparungen, Umsatzsteigerungen oder die Optimierung des Working Capital. **
-
Wie kann man das Insolvenzrisiko eines Unternehmens effektiv analysieren und minimieren?
Das Insolvenzrisiko eines Unternehmens kann durch eine gründliche Analyse der Finanzlage, Liquidität und Geschäftsentwicklung identifiziert werden. Durch die regelmäßige Überwachung und Anpassung von Maßnahmen zur Risikominimierung wie z.B. Liquiditätsmanagement, Kostensenkung und Diversifizierung des Kundenstamms kann das Insolvenzrisiko effektiv reduziert werden. Eine frühzeitige Reaktion auf Warnsignale und die Einbeziehung von Experten wie Steuerberatern oder Unternehmensberatern können ebenfalls dazu beitragen, das Insolvenzrisiko zu minimieren. **
-
Was sind die Unterschiede und Gemeinsamkeiten zwischen verschiedenen Arten von Versicherungen, wie Lebensversicherung, Krankenversicherung und Autoversicherung?
Die Lebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Autoversicherung hingegen schützt vor finanziellen Verlusten im Falle von Autounfällen oder Diebstahl des Fahrzeugs. Gemeinsam ist allen Versicherungsarten, dass sie finanzielle Sicherheit bieten und das Risiko von unerwarteten Kosten minimieren. Darüber hinaus basieren sie alle auf dem Prinzip des Risikotransfers, bei dem die Versicherungsnehmer einen Teil des Risikos an das Versicherungsunternehmen übertragen. Ein weiterer Unterschied liegt in den spezifischen Leistungen und Bedingungen, die von jeder Art von Versicherung angeboten werden. Während **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.